我把甲骨文最新一份 8-K 翻到现金流量表那页,这个数字我看了三遍
账上挂着 $664B 还没确认成收入的合同,是它上个季度收入的 34 倍。同一个季度,它的自由现金流是负 $5.4B。
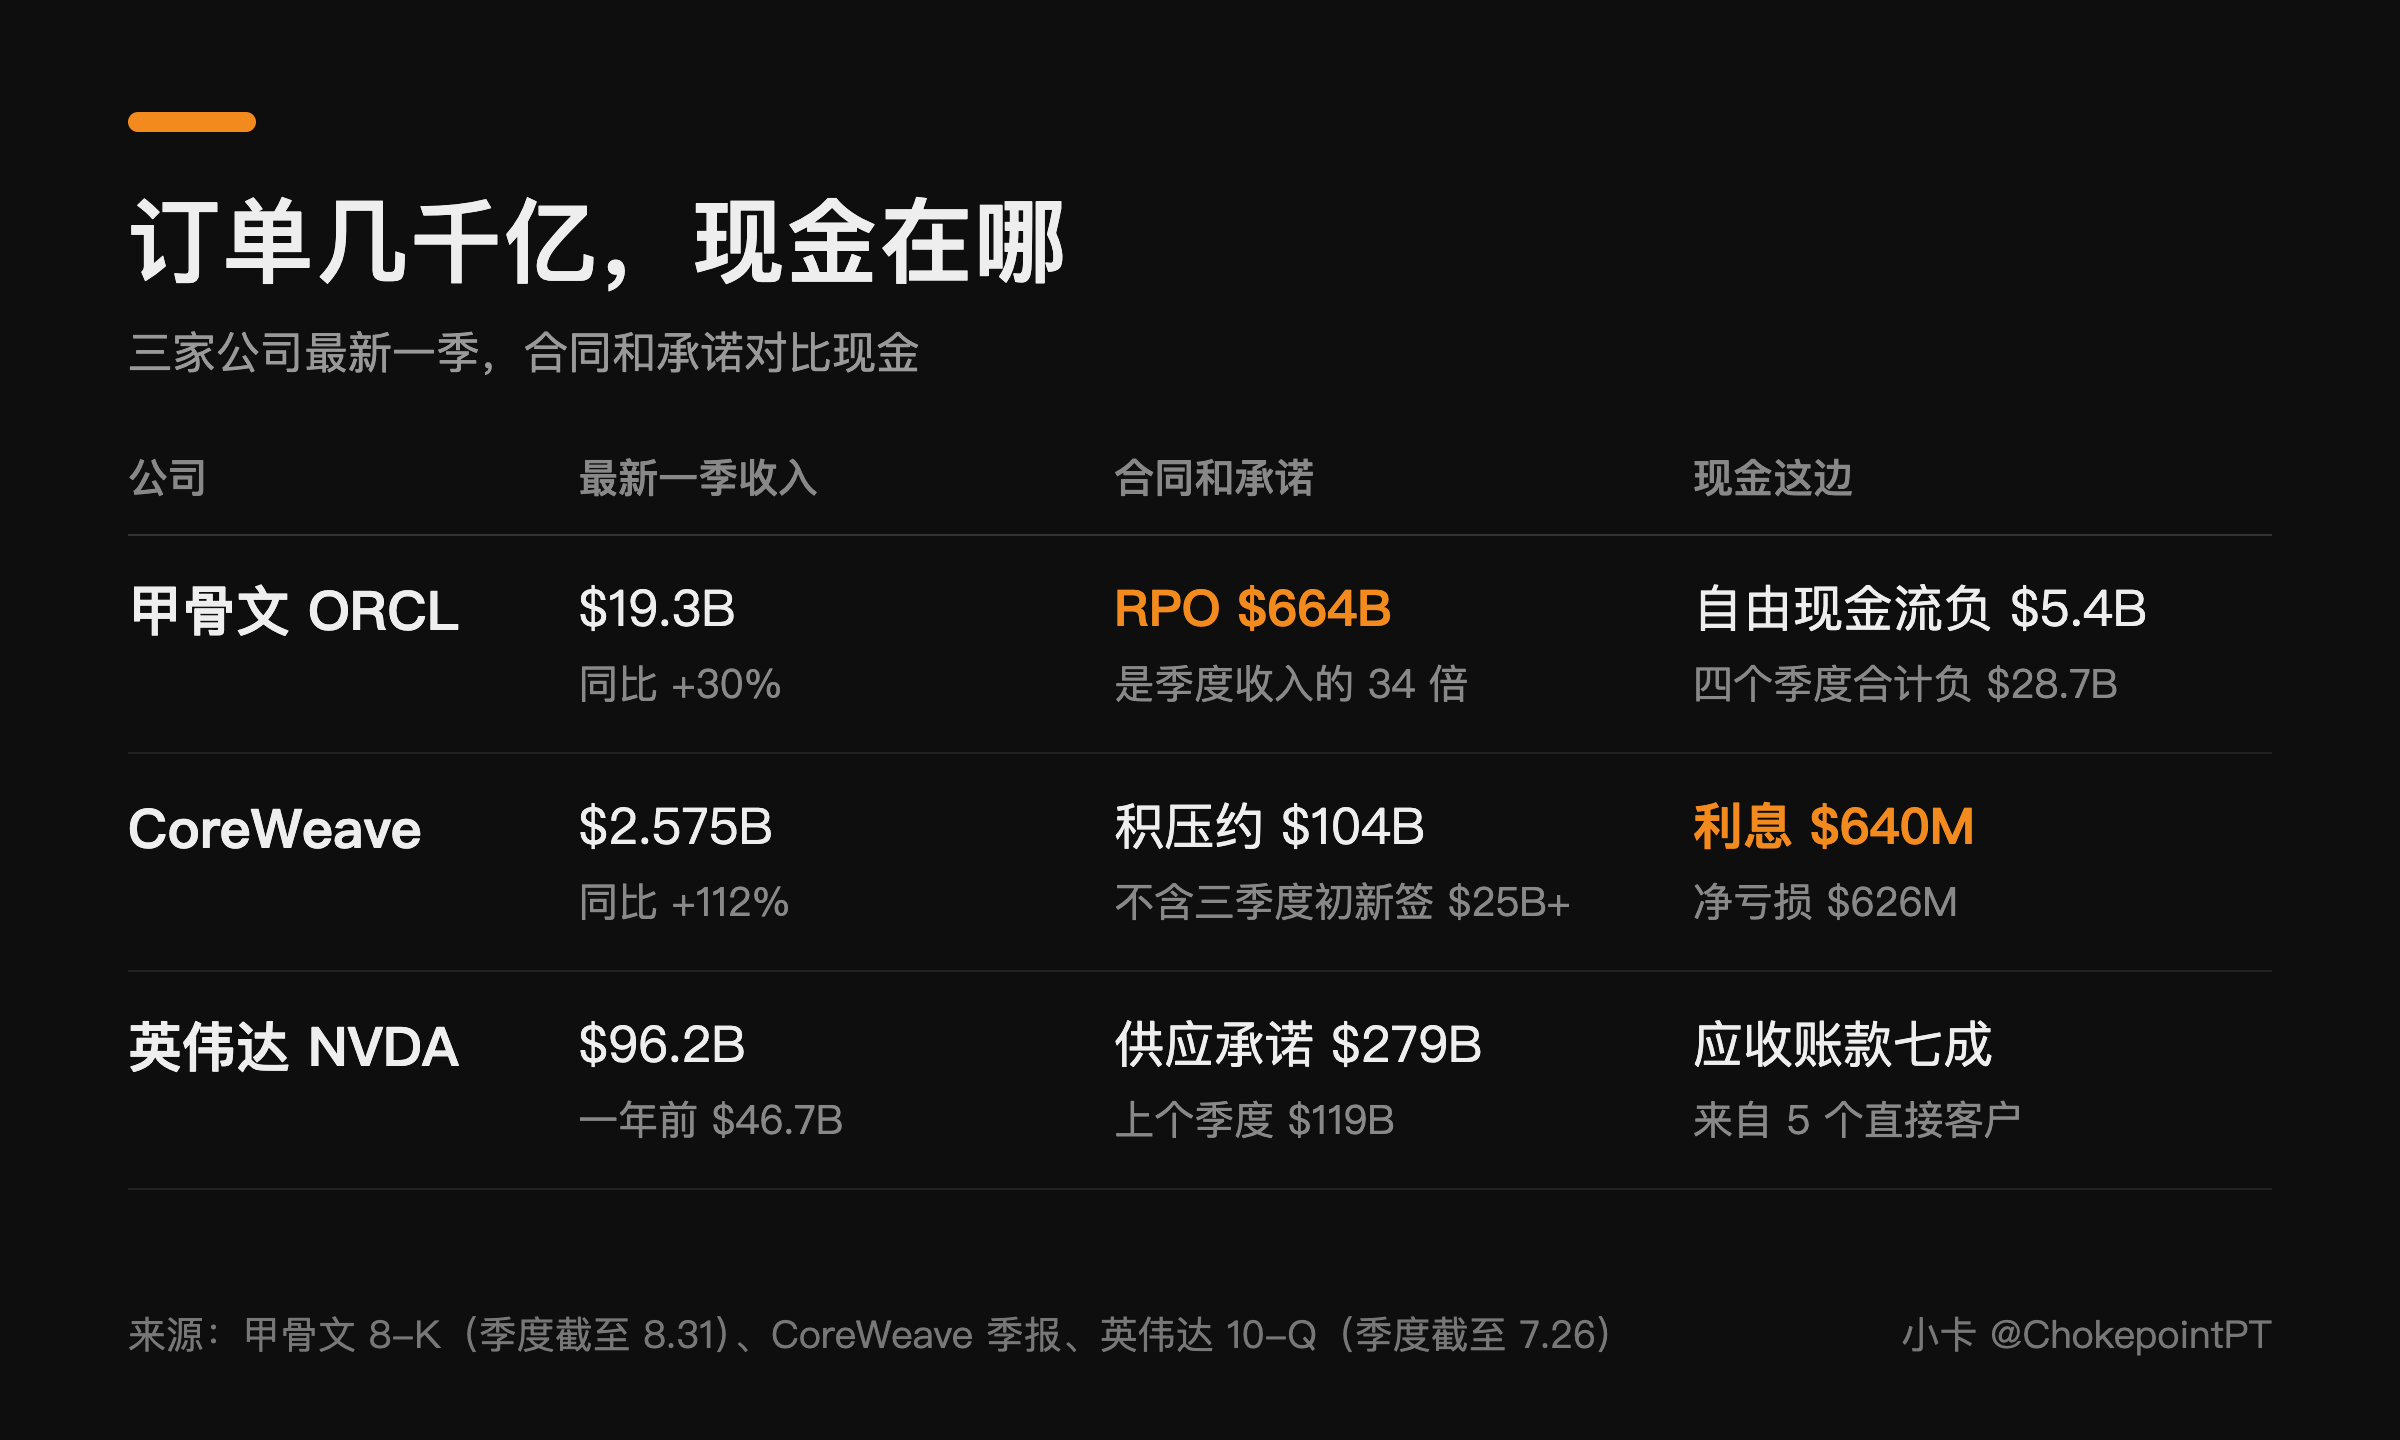
AI 的订单越签越大,这些订单什么时候变成现金,是这一轮最该对的账。我把三家公司最新一季的原文都翻了一遍,表格在最后。
01甲骨文
截至 8 月 31 日的季度,收入 $19.3B,同比涨 30%。云基础设施收入 $7.4B,涨 121%。未履约合同(RPO)$664B,一年里多了 $209B,这个季度又签了超过 $30B 的 AI 云合同。
现金这边,经营现金流 $23.1B,资本开支 $28.5B,自由现金流负 $5.4B。往前推四个季度加起来,自由现金流是负 $28.7B(按季报里四个季度的数字加的)。
02CoreWeave
二季度收入 $2.575B,同比涨 112%。收入积压约 $104B,公司说这还不含三季度初新签的超过 $25B。
同一个季度净亏损 $626M,利息支出 $640M,光利息就比全部亏损还多。现金流量表里买设备花了 $6.4B。
03英伟达
截至 7 月 26 日的季度,收入 $96.2B,一年前是 $46.7B。按毛利算,毛利率约 75%。
10-Q 里有两处值得对。供应承诺从上个季度的 $119B 涨到 $279B,一个季度多了 $160B。应收账款里,五个直接客户分别占 22%、14%、13%、11% 和 10%,加起来七成。
04我的结论
订单不缺,缺的是现金回来的速度。甲骨文要看 RPO 每个季度能转成多少收入,CoreWeave 要看收入涨得能不能追上利息。英伟达一个季度把供应承诺加了 $160B,说明它对明年的需求很有把握,需求一旦掉头,这笔承诺也得它自己扛。
这三家下一次季报都在 11 月到 12 月,到时候再对一次。
想自己对一遍,只要 3 步:
1. 打开 sec.gov,搜公司名,点进 Filings
2. 找最新一份 8-K,打开 Exhibit 99.1 那份新闻稿
3. 按 Ctrl+F 搜 remaining performance obligations 和 free cash flow
数字全部来自公司季报、8-K 和 10-Q。不喊单,买不买你自己定。
喜欢这篇?下一篇直接推到你邮箱
免费,新文章整篇推到你的邮箱和 Substack App,随时一键退订。也可以 在 Substack 上订阅。